まだ始めたばかりの家計管理。
マネーフォワードを使って支出を把握したり、予算を決めたりしながら、だんだん家計のことが分かるようになってきました。
でも、家計簿をつけ始めたからといって、毎月きれいに収まるわけではありません。
むしろ、家計簿をつけるようになって、今まであまり気にしていなかった支出が見えてきました。
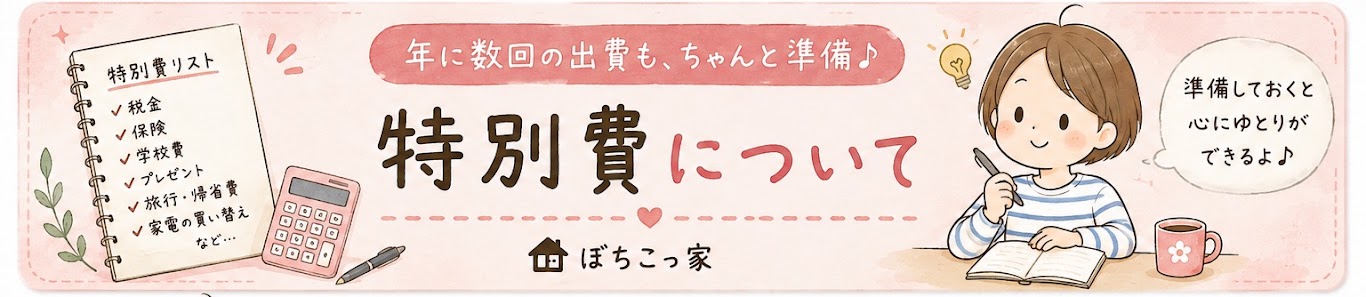
税金や学校関係の支払い、誕生日や旅行、家電の買い替えなど、毎月ではないけれど、まとまったお金が必要になることがあります。
今までは、そういう支払いがあると、
「今月のお金、足りるかな」
という感覚でした。
足りなければ、貯金から下ろす。
そして、なんとなくまた戻しておく。
そんな感じでやりくりしていました。
家計全体で、いつ、何に、どれくらいのお金が必要になるのかまでは、あまり考えていなかったと思います。
家計管理について勉強するようになって、そこで初めて「特別費」という言葉を知りました。
毎月の生活費とは別に、年間を通して必要になるお金を、あらかじめ準備しておくという考え方です。
たとえば、
・固定資産税
・自動車税
・車検
・子どもの学校関係の費用
・誕生日やクリスマス
・旅行
・家電の買い替え
・冠婚葬祭
など。
言われてみれば、どれもわが家では実際にお金が出ていくものです。
なのに、今まではその時になってから「お金足りるかな」と考えていました。
これを知って、
「こういうお金を、毎月の生活費とは別に準備しておけばいいんだ」
と、初めて分かりました。
そこで、わが家でも特別費を少しずつ準備していくことにしました。
ちょうどボーナスが出たので、その一部を家電の購入用として取っておくことにしました。
まだ始めたばかりなので、完璧にできているわけではありません。
これから1年間でどんな支出があるのかを確認しながら、必要なお金を整理していこうと思っています。
特別費について調べていると、生活防衛費という言葉も出てきました。
特別費は、これから使う予定があるお金。
生活防衛費は、何かあったときのために残しておくお金。
同じ「もしものためのお金」のように思っていましたが、役割は違うんですね。
税金や車検、旅行など、ある程度いつ必要になるか分かっているものは特別費。
一方で、急に収入が減ったり、予想していなかったことが起きたりしたときに、生活を維持するためのお金が生活防衛費です。
今まで私は、貯金がひとまとめになっていて、「何かあったらここから出す」というくらいの感覚でした。
でも、家計管理を始めて、お金にもそれぞれ役割があるんだと分かってきました。
家計簿をつけ始めたことで、今までなんとなくやっていたお金の管理を、ちょっとずつ整理できるようになってきました。
毎月の生活費。
これから使う予定のある特別費。
何かあったときのための生活防衛費。
全部を同じ「貯金」として考えるのではなく、それぞれ役割を持たせていく。
まだまだ試行錯誤中ですが、これからは「お金が足りるかな」とその場その場で考えるのではなく、先の支出も見ながら準備できるようになりたいと思っています。
分からないことも多いけれど、勉強しながらボチボチと、わが家に合う方法を探していこうと思います。